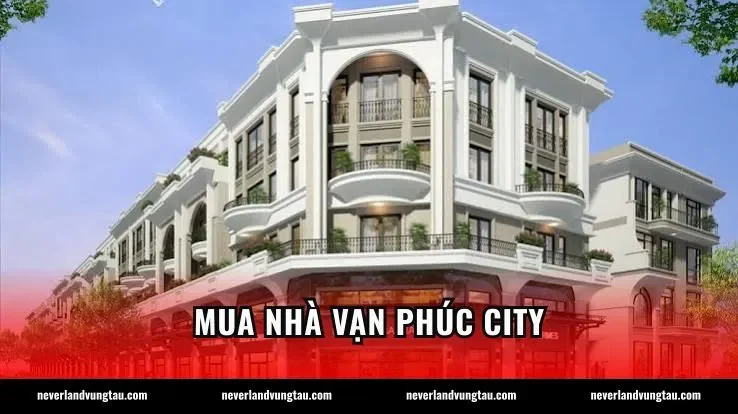
Mua nhà Vạn Phúc City đang trở thành xu hướng đầu tư bất động sản được nhiều người tìm kiếm trong giai đoạn 2024–2025, đặc biệt với những ai muốn tích lũy tài sản một cách bền vững. Dự án tọa lạc tại Thủ Đức – TP.HCM, được quy hoạch bài bản trên diện tích hơn 198 ha với đầy đủ hạ tầng nội khu hoàn chỉnh. Không chỉ là chỗ ở, đây còn là kênh giữ giá hiệu quả trong bối cảnh thị trường địa ốc phía Nam liên tục biến động. Những ai vào đúng thời điểm có thể kỳ vọng mức tăng giá 8–12%/năm dựa trên lịch sử giao dịch thực tế tại khu vực này.
Vạn Phúc City là dự án như thế nào?
Vạn Phúc City do Tập đoàn Vạn Phúc Group phát triển, khởi công từ năm 2016 và đang triển khai theo nhiều giai đoạn đến năm 2028. Tổng thể dự án được chia thành các phân khu biệt thự, nhà phố thương mại, căn hộ và shophouse, phục vụ đa dạng nhu cầu từ ở thực đến đầu tư. Vị trí nằm trên mặt tiền Quốc lộ 1A, cách trung tâm TP.HCM khoảng 15 km và kết nối trực tiếp với cầu Vạn Phúc dẫn vào đường Phạm Văn Đồng. Hạ tầng nội khu bao gồm trường học quốc tế, bệnh viện, trung tâm thương mại và công viên ven sông Sài Gòn rộng hơn 36 ha.
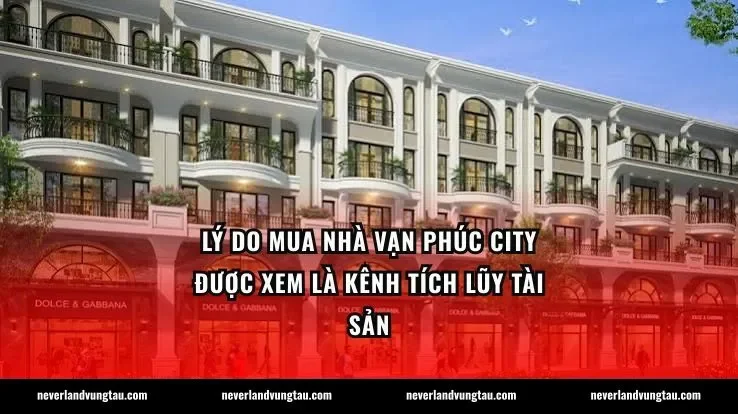
Lý do mua nhà Vạn Phúc City được xem là kênh tích lũy tài sản
Tích lũy tài sản qua bất động sản đòi hỏi ba yếu tố cốt lõi: vị trí hiếm có, hạ tầng phát triển đồng bộ và thanh khoản ổn định theo thời gian. Vạn Phúc City hội đủ cả ba tiêu chí này khi sở hữu mặt tiền sông Sài Gòn dài hơn 3,6 km – quỹ đất không thể tái tạo. Theo dữ liệu từ các sàn giao dịch thứ cấp, giá nhà phố tại đây đã tăng từ mức 8–10 tỷ đồng/căn năm 2019 lên 18–25 tỷ đồng/căn vào cuối 2023. Biên độ tăng giá gần gấp đôi trong 4 năm cho thấy khả năng bảo toàn và sinh trưởng tài sản vượt trội so với gửi tiết kiệm hay trái phiếu.
Mua nhà Vạn Phúc City – Các phân khúc phù hợp để đầu tư dài hạn
Nhà phố thương mại (shophouse) tại trục đường nội khu chính đang có giá từ 20–35 tỷ đồng/căn và cho thuê được 35–60 triệu đồng/tháng, tương đương lợi suất cho thuê thực khoảng 2–3%/năm chưa tính tăng giá. Biệt thự đơn lập diện tích 200–350 m² hiện dao động 30–55 tỷ đồng, phù hợp với nhóm đầu tư lâu dài từ 5–10 năm. Căn hộ tại tòa The Grand Manhattan và Valora trong dự án có giá 3–6 tỷ đồng/căn, thanh khoản tốt hơn và phù hợp với người mua lần đầu muốn tham gia thị trường. Mỗi phân khúc đều có đặc thù riêng, người mua cần xác định rõ mục tiêu: ở thực, cho thuê hay lướt sóng trung hạn.
Chiến lược tài chính khi mua nhà Vạn Phúc City bằng đòn bẩy ngân hàng
Vay ngân hàng để mua nhà tại Vạn Phúc City là lựa chọn hợp lý nếu tỷ lệ vay không vượt quá 50% giá trị căn nhà và thu nhập hộ gia đình đảm bảo trả nợ dưới 35% tổng thu nhập hàng tháng. Hiện tại, Vietcombank, BIDV và Techcombank đều có gói tài trợ riêng cho dự án với lãi suất ưu đãi 6,5–7,5%/năm trong 12–24 tháng đầu, sau đó thả nổi theo lãi suất thị trường. Người mua nên dùng công cụ tính lãi suất thực tế để mô phỏng tình huống lãi suất tăng lên 10–11%/năm sau giai đoạn ưu đãi, từ đó đánh giá khả năng chịu đựng tài chính. Không nên dùng đòn bẩy hơn 60% tổng giá trị căn nhà trong bối cảnh lãi suất còn biến động như hiện nay.
FAQ – Những câu hỏi thường gặp khi mua nhà Vạn Phúc City
Giá nhà tại Vạn Phúc City có tiếp tục tăng trong 3–5 năm tới không?
Theo phân tích từ dữ liệu giao dịch thực tế 2019–2024, giá nhà phố tại Vạn Phúc City tăng trung bình 10–12%/năm và chưa có dấu hiệu đảo chiều trong ngắn hạn. Động lực tăng giá đến từ ba nguồn chính: hoàn thiện hạ tầng nội khu theo từng giai đoạn, áp lực khan hiếm quỹ đất ven sông Sài Gòn và làn sóng dịch chuyển dân cư từ quận 1, quận 3 ra khu vực Thủ Đức. Tuy nhiên, mức tăng 3–5 năm tới có thể chậm lại còn 7–9%/năm do thị trường đã qua giai đoạn tăng nóng và người mua ngày càng thận trọng hơn. Người đặt kỳ vọng thực tế ở mức 8%/năm sẽ không bị thất vọng so với thị trường chung.
Pháp lý tại Vạn Phúc City có đảm bảo không?
Phần lớn các lô đất và nhà phố đã hoàn thiện trong giai đoạn 1 và 2 đều đã có sổ hồng riêng được cấp từ năm 2021–2022, đây là điểm tích cực so với nhiều dự án tương đương. Tuy nhiên, một số lô biệt thự tại phân khu giai đoạn 3 và 4 vẫn đang trong giai đoạn hoàn tất thủ tục, dự kiến ra sổ vào năm 2025–2026. Người mua cần yêu cầu bản sao công chứng của Giấy chứng nhận quyền sử dụng đất (sổ hồng tổng) và tra cứu mã thửa tại Cổng thông tin đất đai TP.HCM trước khi giao dịch. Không chấp nhận bất kỳ cam kết miệng nào về pháp lý – mọi thỏa thuận phải có điều khoản ghi rõ trong hợp đồng.
Nên mua nhà phố hay căn hộ tại Vạn Phúc City để tích lũy tài sản?
Nếu mục tiêu là tích lũy dài hạn 5–10 năm, nhà phố nội khu mang lại biên lợi nhuận tổng thể cao hơn nhờ kết hợp tăng giá đất lẫn tăng giá nhà cùng lúc. Căn hộ phù hợp hơn với người mua lần đầu có vốn 1–2 tỷ tự có và muốn cho thuê tạo dòng tiền ổn định 12–20 triệu đồng/tháng ngay từ năm đầu tiên. Nhà phố đòi hỏi vốn tối thiểu 12–15 tỷ đồng và thời gian nắm giữ ít nhất 5 năm mới phát huy tối đa hiệu quả tài chính. Quyết định cuối cùng phụ thuộc vào năng lực tài chính hiện tại và khả năng chịu đựng thanh khoản thấp trong ngắn hạn.
Có nên dùng đòn bẩy ngân hàng để mua nhà Vạn Phúc City không?
Dùng đòn bẩy ngân hàng ở mức 40–50% giá trị căn nhà là hợp lý nếu thu nhập hộ gia đình trên 80 triệu đồng/tháng và không có khoản nợ hiện hữu nào khác. Tuyệt đối không vay quá 60% tổng giá trị, đặc biệt trong giai đoạn lãi suất chưa ổn định như 2024–2025, bởi chi phí vốn có thể tăng lên 10–12%/năm sau thời gian ưu đãi. Chiến lược an toàn nhất là vay 40%, dùng tiền thuê để bù lãi ngân hàng và trả dần gốc trong 15–20 năm, thay vì đặt cược vào việc giá tăng nhanh để bán ra trong 2–3 năm. Người không chịu được áp lực trả nợ hàng tháng nên tích lũy đủ vốn tự có 60–70% trước khi xuống tiền.
Mua nhà tại Vạn Phúc City có khó chuyển nhượng lại không?
Căn hộ và nhà phố dưới 15 tỷ đồng tại Vạn Phúc City có thanh khoản thứ cấp khá tốt, trung bình 2–4 tháng để tìm được người mua ở mức giá thị trường nếu hồ sơ pháp lý sạch. Biệt thự và shophouse trên 25 tỷ đồng có thể mất 8–18 tháng do tệp khách hàng hẹp hơn và đòi hỏi điều kiện tài chính cao. Yếu tố quyết định thanh khoản là giá chào bán không được vượt quá 5% so với mức thị trường hiện tại và pháp lý phải hoàn chỉnh 100% tại thời điểm giao dịch. Người có kế hoạch bán lại trong 2–3 năm nên ưu tiên căn hộ thay vì biệt thự để đảm bảo khả năng thoát hàng linh hoạt.
Chi phí phát sinh khi mua nhà Vạn Phúc City gồm những khoản nào?
Ngoài giá bán căn hộ hoặc nhà phố, người mua cần dự phòng thêm khoảng 8–12% tổng giá trị giao dịch cho các khoản phát sinh bắt buộc. Cụ thể: thuế trước bạ 0,5% giá trị hợp đồng, phí công chứng 0,1–0,15%, phí môi giới 1–2% (nếu giao dịch qua sàn), phí hoàn thiện nội thất 150–350 triệu đồng tùy diện tích và lãi vay ngân hàng phát sinh trong thời gian chờ bàn giao. Người không tính trước các khoản này thường rơi vào tình trạng căng thẳng dòng tiền ngay sau khi ký hợp đồng, buộc phải vay nóng với lãi suất cao. Lập ngân sách tổng bao gồm đủ 12% chi phí phát sinh là nguyên tắc bắt buộc trước khi quyết định xuống tiền.
Kết luận
Mua nhà Vạn Phúc City ở giai đoạn 2024–2025 vẫn là quyết định hợp lý cho người muốn tích lũy bất động sản dài hạn, miễn là có đủ vốn tự có tối thiểu 50% và tầm nhìn đầu tư từ 5 năm trở lên. Dự án sở hữu ba lợi thế khó sao chép: quỹ đất ven sông hiếm có, hạ tầng đồng bộ đang hoàn thiện và vị trí kết nối chiến lược với trung tâm TP.HCM.